Sommaire
La mesure tient dans l’article 9 du projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027, présenté le 1er octobre. Les députés l’avaient supprimée, avant de rejeter l’ensemble du texte le 23 octobre : le Sénat examine donc la version initiale du gouvernement, taxe comprise [1]. Les sénateurs ont repris la discussion des articles ce jeudi 12 novembre, et le vote sur l’ensemble est prévu le 18 novembre [2].
Une taxe de 3,6 % sur presque tous les dispositifs médicaux remboursés
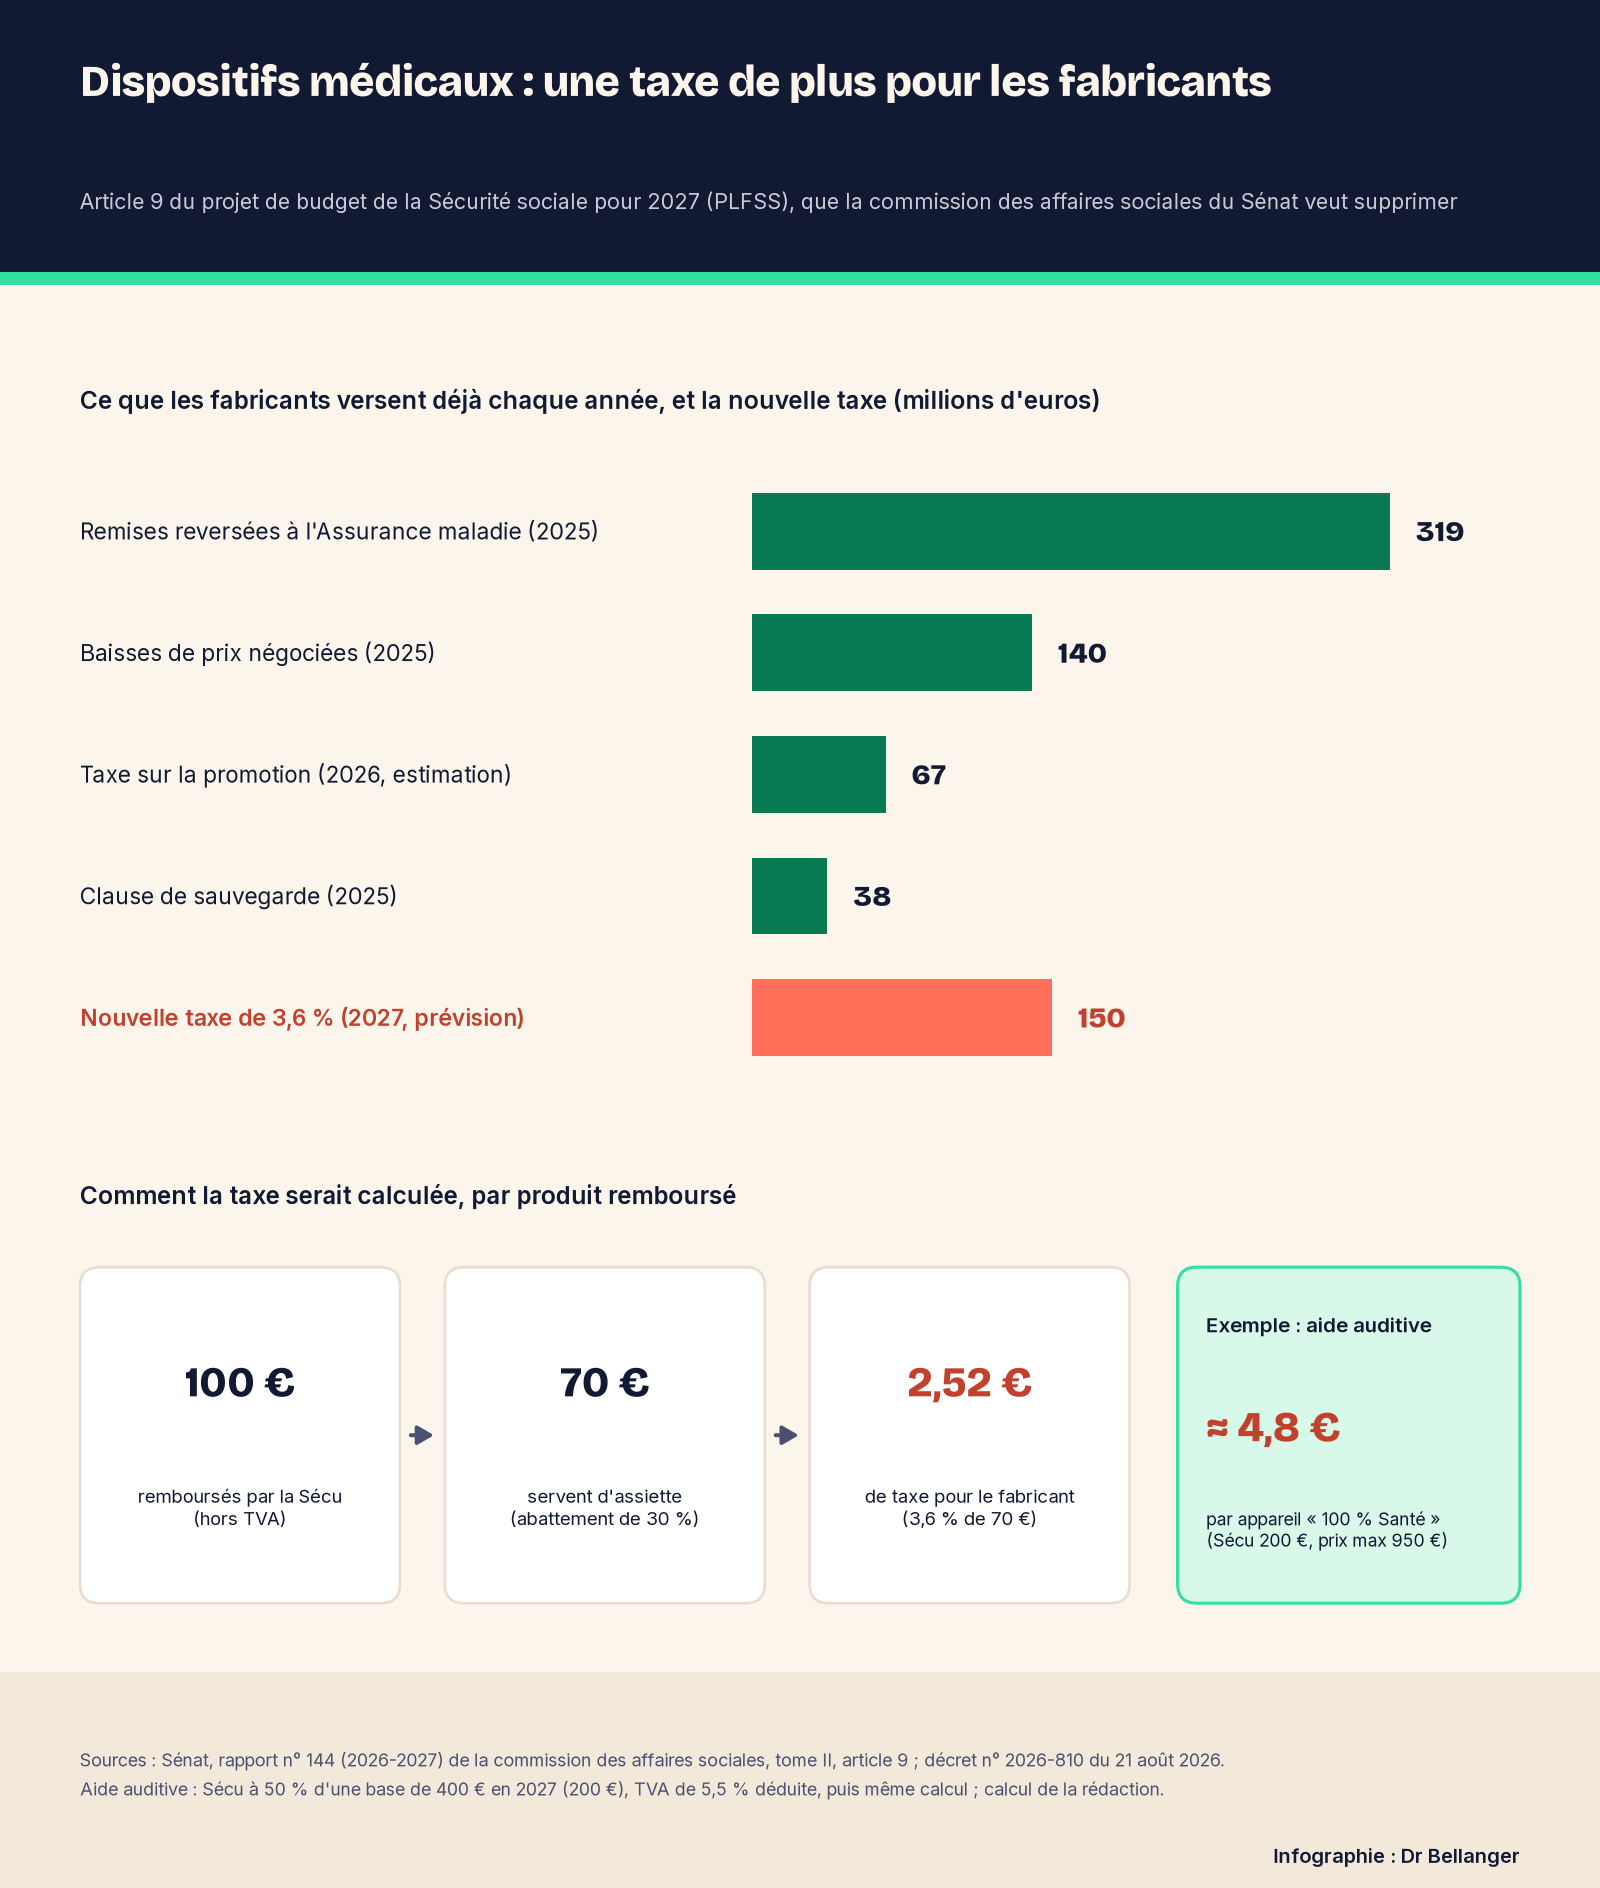
La contribution serait payée chaque année par l’exploitant, c’est-à-dire l’entreprise qui met le produit sur le marché sous son nom. Elle se calcule sur 70 % des sommes remboursées par l’Assurance maladie pour ses produits, TVA et remises déduites, au taux de 3,6 % pour 2027 [1]. L’abattement de 30 % sert à tenir compte de la part laissée au patient et des marges des distributeurs. Le gouvernement en attend 150 millions d’euros, sur une assiette estimée à 6,1 milliards [1].
En ce moment
 Votre enfant dort mal ou explose de colère et le CMPP annonce six mois d’attente, quand la nouvelle Maison des enfants de Nantes le reçoit sans rendez-vous
 Florence Pugh dit n’avoir perdu que 900 grammes, bien trop peu pour le « visage Ozempic » qui se creuse chez les patients à mesure que fondent leurs kilos
Le champ est large. Sont visés [1] :
- Les produits remboursés sous leur nom de marque : implants, prothèses, appareils innovants.
- Les produits génériques dès qu’ils ont un code d’identification individuel, ce qui peut concerner pansements ou aides techniques.
- Les dispositifs posés à l’hôpital et facturés en plus du séjour, ou pris en charge de façon transitoire.
- La télésurveillance et les applications médicales remboursées, y compris en accès anticipé.
Les syndicats du secteur citent nommément les implants, les prothèses, les pansements et les fauteuils roulants. En revanche, ce qui est fourni avec une prestation de service ou de location, comme du matériel loué, reste hors du champ [3]. Le taux n’est fixé que pour 2027 et pourra changer à chaque budget [1].
Pour une aide auditive, moins de 5 euros de taxe à la charge du fabricant
Ramené à un produit, le calcul est simple : 3,6 % de 70 %, soit 2,52 euros pour 100 euros remboursés hors TVA. Prenons une aide auditive « 100 % Santé » pour adulte. Son prix est plafonné à 950 euros par oreille et la Sécu rembourse un pourcentage d’une base de 400 euros [4]. À 50 % en 2027, cela fait 200 euros, et une taxe d’environ 4,8 euros pour le fabricant, soit 0,5 % du prix plafond.
Le montant varie selon la part payée par l’Assurance maladie, et donc selon le patient. Les auteurs d’un amendement de suppression le relèvent : pour un même produit, le prélèvement change si le malade est en affection de longue durée (ALD), prise en charge à 100 % [5].
| Produit remboursé | Part payée par la Sécu en 2027 | Taxe pour le fabricant |
|---|---|---|
| Aide auditive classe I, adulte | 200 € (50 % de 400 €) | ≈ 4,8 € |
| Pansement, patient sans ALD | 50 % du tarif | 1,26 % du tarif |
| Même pansement, patient en ALD | 100 % du tarif | 2,52 % du tarif |
| Fauteuil roulant acheté | 100 % du tarif | 25,20 € pour 1 000 € remboursés |
Rien sur votre facture, mais des gammes qui pourraient se réduire
Aucune ligne « taxe » n’apparaîtra sur votre devis : le prélèvement est dû par l’entreprise, sur ses ventes remboursées, et versé à l’Urssaf l’année suivante [1]. Pour les aides auditives de classe I, le prix est de toute façon plafonné. Le président de la branche aides auditives du Snitem, Pierre Longerna, juge d’ailleurs « irréaliste de répercuter cette taxe sur les prix », dans un entretien à Audiologie Demain. Il chiffre la facture à environ 10 millions d’euros pour son secteur.
Le risque décrit par les industriels est ailleurs : des produits retirés du marché français ou jamais lancés, des investissements reportés. Ils le disent dans un communiqué commun du 2 octobre [3].
« L’effet immédiat de cette mesure sera un appauvrissement des gammes de produits pour les patients. »
Laurence Comte-Arassus, présidente du Snitem
La commission du Sénat reprend une partie de ces arguments. Elle regrette que les produits en accès anticipé, ceux que l’État veut justement faire arriver plus vite, soient taxés eux aussi. Elle s’appuie aussi sur le Comité économique des produits de santé (CEPS), qui négocie les prix : selon lui, les industriels « seraient donc moins enclins à accepter des baisses » de tarif [1].
Ce qui change vraiment votre remboursement au 1er janvier 2027
Pour le patient, la mesure qui pèse est ailleurs, et elle est déjà actée. Un décret du 21 août relève la part laissée à l’assuré sur les dispositifs médicaux remboursés : elle passe de 40-50 % à 50-60 % au 1er janvier 2027 [6]. L’Assurance maladie remboursera donc 40 à 50 % au lieu de 60 %, le taux exact étant fixé par l’Union des caisses ; le rapport sénatorial retient 50 % [1].
Pour une aide auditive d’adulte, la Sécu verserait 200 euros par oreille au lieu de 240, voire 160 euros au taux le plus bas. Ces 40 à 80 euros passent à la complémentaire santé, soit au moins huit fois la taxe prélevée sur l’appareil. En classe I, un contrat responsable doit couvrir tout ce que la Sécu ne rembourse pas [4]. En classe II ou sans mutuelle, c’est votre reste à charge qui augmente.
Ceux qui gardent une prise en charge à 100 %
- Grand appareillage : prothèses et orthèses sur mesure [6].
- Fauteuils roulants : les véhicules pour personnes handicapées restent remboursés à 100 % [6].
- Patients en ALD et bénéficiaires de la Complémentaire santé solidaire : le décret ne crée pour eux aucun reste à charge supplémentaire [6].
Supprimée par la commission du Sénat, la taxe peut encore revenir
La commission des affaires sociales propose de supprimer la taxe (amendement n° 270), tout en gardant le volet qui oblige à mieux identifier chaque dispositif remboursé [1]. Son argument principal : le secteur paie déjà. La clause de sauvegarde, qui se déclenche quand les dépenses dépassent un plafond, a rapporté 38 millions d’euros au titre de 2025 et devrait en rapporter environ 65 au titre de 2026 [7]. La nouvelle taxe rapporterait davantage que ces deux années réunies.
La commission note aussi qu’il n’existe pas encore de liste complète des entreprises concernées, ce qui rend le rendement « incertain » [1]. D’autres sénateurs proposent des solutions de repli : exempter les entreprises de moins de 50 millions d’euros de chiffre d’affaires, ou celles qui produisent surtout dans l’Union européenne, ou encore appliquer un barème par tranches.
Même effacée au Sénat, la mesure n’est pas enterrée. Après le vote du 18 novembre, députés et sénateurs devront chercher un texte commun, et en cas d’échec le gouvernement peut demander à l’Assemblée nationale de trancher. À l’Assemblée, des amendements adoptés en commission avaient déjà proposé d’épargner les petites entreprises, avec un abattement jusqu’à 10 millions d’euros de chiffre d’affaires et un taux dégressif jusqu’à 60 millions, selon Audiologie Demain. Ils sont tombés avec le rejet du texte.
Sources et références
[1] Sénat — Rapport n° 144 (2026-2027) de la commission des affaires sociales sur le PLFSS pour 2027, tome II, examen des articles, article 9 « Régulation macroéconomique des dispositifs médicaux », 4 novembre 2026
https://www.senat.fr/rap/l26-144-2/l26-144-2_mono.html
[2] Sénat — Compte rendu analytique officiel de la séance du mardi 10 novembre 2026 et ordre du jour du jeudi 12 novembre 2026
https://www.senat.fr/cra/s20261110/s20261110_mono.html
[3] Snitem, MedTech in France et METI — Communiqué de presse : PLFSS 2027, alerte sur une nouvelle taxe de 150 millions d'euros, 2 octobre 2026
https://www.snitem.fr/wp-content/uploads/2026/10/02-10-2026_Communique_PLFSS_Snitem_Medtech-in-France_METI-alertent-sur-une-nouvelle-taxe-de-150-millions-deuros-1.pdf
[4] Assurance maladie (ameli.fr) — Aides auditives : quelle prise en charge ?
https://www.ameli.fr/assure/remboursements/rembourse/soins-protheses-dentaires-optique-audition/protheses-auditives
[5] Sénat — Amendement n° 246 rect. bis à l'article 9 du PLFSS pour 2027, présenté par Mme Romagny et plusieurs sénateurs, 9 novembre 2026
https://www.senat.fr/enseance/2026-2027/138/Amdt_246.html
[6] Légifrance — Décret n° 2026-810 du 21 août 2026 relatif à la soutenabilité du système de santé et à la prise en charge de certains dispositifs médicaux, JORF du 22 août 2026
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000054733591
[7] Sénat — Amendement n° 270 de suppression à l'article 9 du PLFSS pour 2027, présenté par M. Henno au nom de la commission des affaires sociales, 4 novembre 2026
https://www.senat.fr/enseance/2026-2027/138/Amdt_270.html